
源泉徴収票を、常勤先とバイト先の分を手元にそろえる。当サイトで開発した手取り計算ツールを活用して中身を紐解いていく。
この記事の使い方
対象は令和7年分の源泉徴収票。令和8年1月ごろ、勤務先ごとに1枚ずつ交付される。
手元に置くもの:
- 常勤先の源泉徴収票
- バイト先の源泉徴収票(複数のバイト先がある場合はすべて)
- 賞与明細、または直近の給与明細(月給と賞与の内訳を確認するため)
- 19〜22歳の扶養親族に給与収入があれば、その親族の源泉徴収票(給与明細でも可)。無収入なら不要
ツールは「詳細モード」に切り替える。扶養・控除・源泉徴収の欄は詳細モードにだけあるからだ。
見る欄と、入れる先(対応表)
①〜⑧の番号は、下の入れ方の番号と対応する。
① 支払金額 → 「1 常勤先の情報」の月給と賞与
支払金額は1年分の額面(賞与込み)。月給の欄に月給、賞与の欄に年間の賞与合計を入れる(賞与は明細から)。分けられない場合は支払金額÷12を月給に、賞与を0にする。この場合、社会保険料の計算が実際と少しずれる。賞与があれば「あり」を押すと欄が出る。
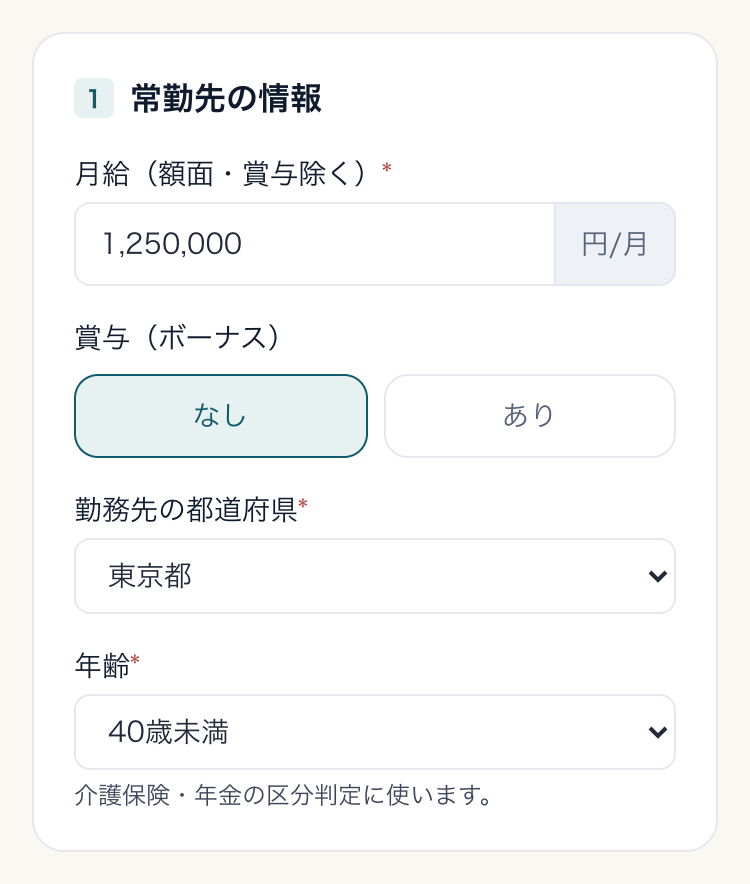
② (源泉徴収票にない) → 都道府県・年齢
住民税と社会保険料の計算に使う。自分で選ぶ。
③ 控除対象扶養親族の数/16歳未満扶養親族の数 → 「3 控除の詳細」の扶養親族の人数
源泉徴収票の「控除対象扶養親族の数」の「その他」の人数→ツールの「一般」。「老人」のうち「内(同居老親等)」の人数→「同居の老親など」。「老人」の残りの人数→「老人扶養(別居)」。「16歳未満扶養親族の数」→「16歳未満」。「特定」の人数は④で扱う(19〜22歳は人数ではなく年収で入れる)。区分をまたいで1つに足さない。
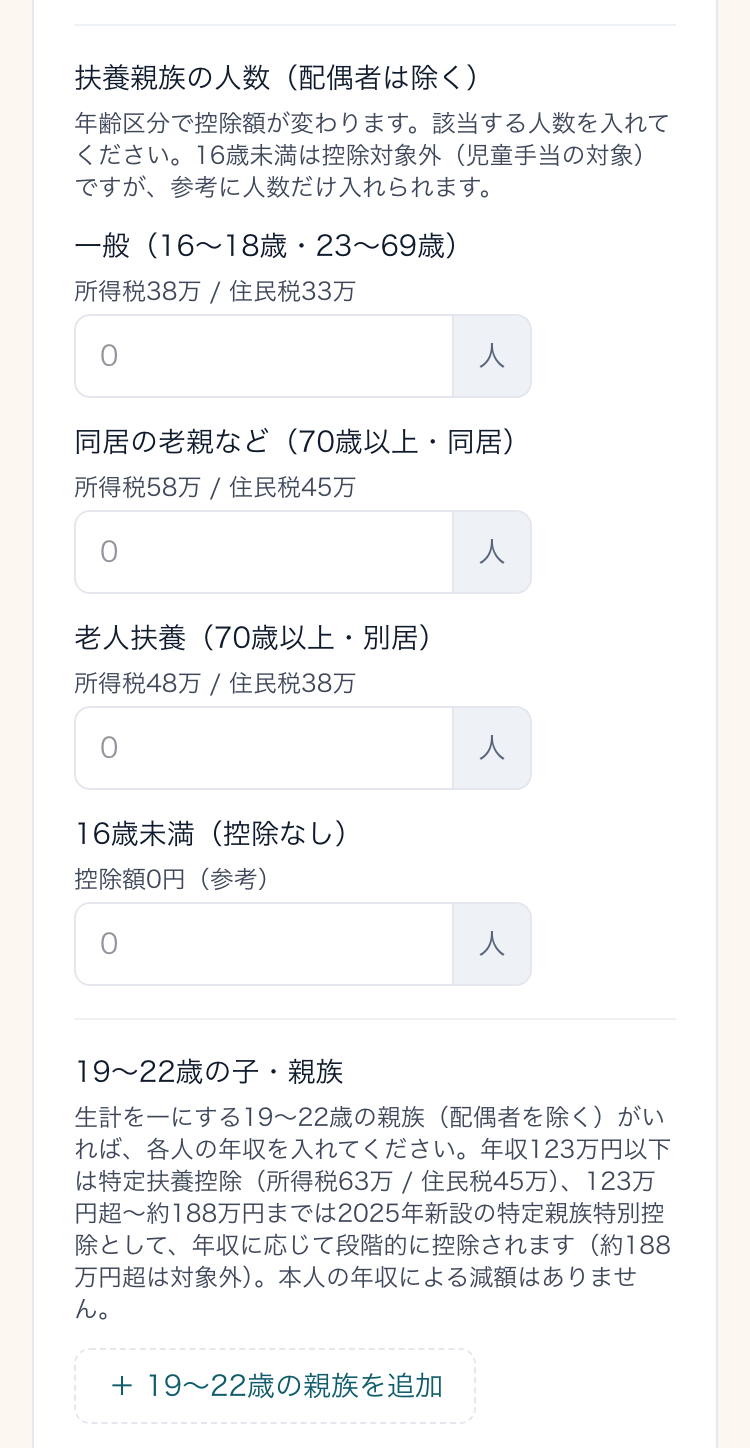
④ 特定親族特別控除の額 → 「3 控除の詳細」の19〜22歳の子・親族
対象となる親族の年収(額面)を1人ずつ入れる。源泉徴収票の控除額そのものは入れない。
⑤ 社会保険料等の金額 → 入力しない(自動計算)
自動計算。小規模企業共済等掛金があれば、その年間の掛金の合計を「3 控除の詳細」のiDeCoの欄へ。
⑥ 生命保険料の控除額 → 「3 控除の詳細」の生命保険料控除
「控除額」の欄の数字をそのまま入れる。
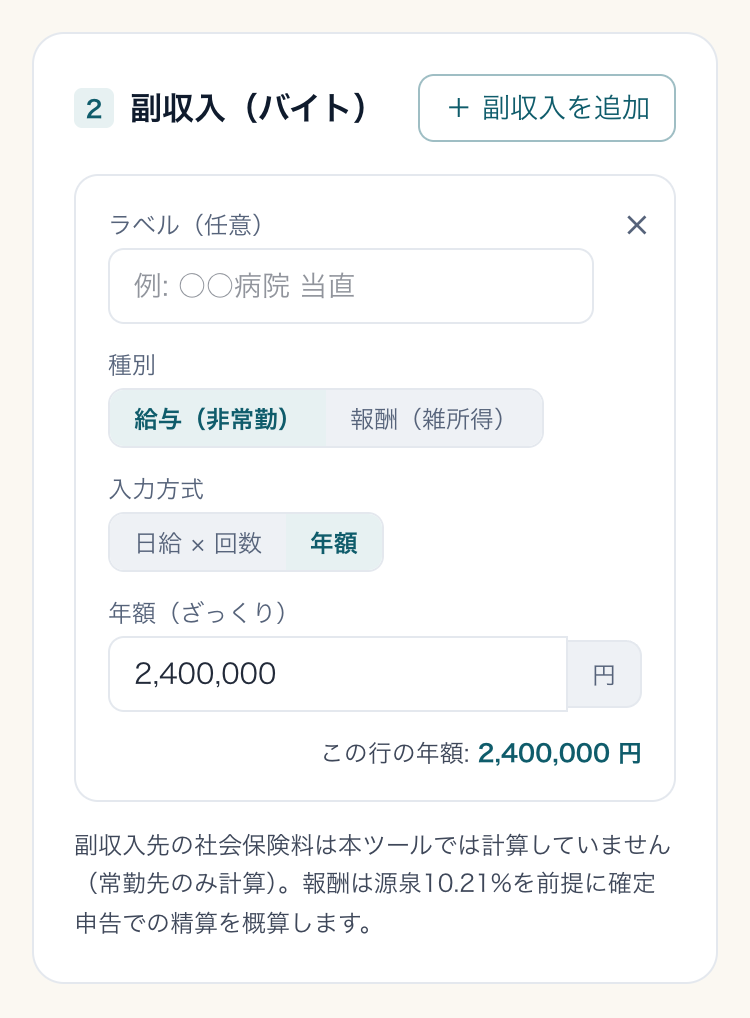
⑦ バイト先の源泉徴収票の支払金額 → 「2 副収入(バイト)」の行
バイト先の源泉徴収票1枚につき1行。入力方式を「年額」に切り替えて、支払金額をそのまま入れる。
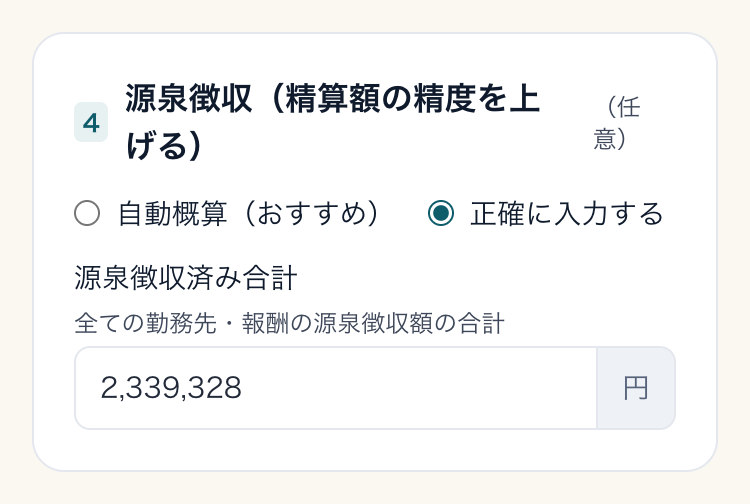
⑧ 源泉徴収税額(常勤先とバイト先の合計) → 「4 源泉徴収」の欄
「4 源泉徴収」で「正確に入力する」を選び、全部の源泉徴収票の源泉徴収税額を足して入れる。これで確定申告の追納・還付の目安が、実際の天引き額に基づく数字になる。
「給与所得控除後の金額(調整控除後)」と「所得控除の額の合計額」の2欄は、ツールへの入力には使わない。ツールが計算した結果と突き合わせるときに見る(最後の節で扱う)。
源泉徴収票では分からない項目と、空欄の示す意味
月給と賞与の内訳は源泉徴収票にない。 支払金額は合計だけが載る。賞与明細で分けるのが正確。分けられない場合の入れ方は①のとおり。
住民税は源泉徴収票に載っていない。 源泉徴収票にあるのは所得税だけ。住民税は翌年6月からの給与明細に掲出される。
年末調整をしていない源泉徴収票は、空欄がある。 バイト先の源泉徴収票は摘要欄に「年調未済」とあることが多い。この場合「給与所得控除後の金額」と「所得控除の額の合計額」は空欄で交付される。0円という意味ではない。年末調整をしていないので、確定申告で計算し直すことになる。
源泉徴収税額には復興特別所得税が含まれている。 ツールの所得税にも同じく含まれているので、そのまま比較できる。
源泉徴収票が2枚以上あるとき
支払金額は、ツールで合算される。 常勤先とバイト先の支払金額をそれぞれの欄に入れれば、ツールが全体としてまとめて給与所得控除を計算する。間違っても「給与所得控除後の金額」や「所得控除の額の合計額」を足し合わせてはいけない。あくまで「支払金額」である。
転職した年は、前職分が合算済みのことがある。 新しい勤務先で年末調整をすると、前職の給与を含めた1枚の源泉徴収票が出ることがある(摘要欄に前職の支払者名と金額が載る)。この場合、前職の源泉徴収票を別に入れると二重になる。
バイト先の天引きは、原則として乙欄。 扶養控除等申告書を出していない勤務先は、乙欄の税額表で所得税を天引きする。この税率は、常勤先の給与と合算したときの税率より低いことが多い。だから確定申告で合算すると、足りなかった分の納付(追納)が出やすい。常勤1,500万円・バイト年240万円の例では、追納は約57万円。逆に、合算後の所得が低い場合は還付になることもある。どちらになるかは、ツールで合算した結果で分かる。
手取り計算ツールへ
上の対応表の①〜⑧を入れれば、年間の手取りと、確定申告での追納または還付の目安が出る。
結果が出たら、追納または還付の目安を見る。これは、⑧で入れた源泉徴収税額(実際に天引きされた所得税)と、ツールが計算した本来の所得税との差そのものだ。差が出る主な原因は次のとおり。
- 月給と賞与の配分(÷12で入れた場合)
- 乙欄の天引きと、合算後の税率の差
住民税は源泉徴収票に載っていないので、給与明細の6月以降の天引き額(12か月分)と、ツールの住民税を比べる。住民税は前年の所得に対して今年払う仕組みなので、年収が大きく変わった年はずれる。
源泉徴収票の読み方はここまで。数字はツールに任せて、源泉徴収票は「どの欄を、どこに入れるか」だけ分かれば足りる。
関連記事
- 勤務医の確定申告、何から始める?――バイトがある人の手順を順番に — 確定申告の手順
- バイト代はなぜあまり引かれず、確定申告で追納になるのかを解説 — バイト先の源泉徴収と追納